Philosophen und Psychologen unterscheiden genau zwischen Angst und Furcht. Furcht richtet sich auf eine konkrete Gefahr, Angst auf etwas Unbestimmtes. Deswegen kann auch, spitzfindig bemerkt, sich niemand vor der Zukunft fürchten, ist diese doch unbekannt.
Wenn also in der Altersvorsorge zunehmend die Sorge dominiert, handelt es sich um Angst vor der Zukunft. Das macht es für die konkrete Politik so vertrackt. Die Angst ist real, aber an ihr selbst ist wenig zu ändern, weil es sich im Grunde um eine frei schwebende Meinung handelt, die sich ihre Argumente sucht.
Martin Hock
Redakteur in der Wirtschaft und Leiter F.A.Z. Premium Finanzen.
Da kann ein Staat heute sogar die Weichen für eine sorgenfreie Zukunft stellen – die Angst der Menschen vor dieser wird sich dadurch nicht notwendigerweise ändern. Stattdessen gehen sie am Ende vielleicht Scharlatanen auf den Leim, die Sündenböcke und Scheinlösungen anbieten.
Der in diesem Briefing besprochene „Ruhestandsindex“ des Vermögensverwalters Natixis zeigt dies in einigen Details. Wenn etwa ein Drittel der befragten Anleger mit einem Vermögen von mehr als einer Million Dollar äußert, es brauche ein Wunder, um Sicherheit im Ruhestand zu erreichen, ist das zumindest erstaunlich.
Da Angst sich auf etwas Diffuses richtet, kann diese auch woanders herrühren als von dem, auf das sie sich vermeintlich richtet. So können finanzielle und wirtschaftliche Ängste Ausdruck einer grundlegenden Verunsicherung durch die jüngste Pandemie sein, die nie gewichen ist.
Wem das alles zu philosophisch erscheint, dem sei etwas Praktisches empfohlen: Weniger Angst vor der Zukunft haben und diese mehr in die eigene Hand nehmen, finanziell und anderweitig. Nicht wie das Kaninchen auf die Schlange starren, sondern sich fragen: Was kann ich tun? Und vielleicht auch erwägen, dass die Zukunft sogar besser sein kann als die Gegenwart.
Haben Sie Vertrauen!
Ihr Martin Hock
Wird Deutschland aus der „German Angst“ heraus zu schlechtgeredet? Erwarten die Bürger zu viel vom Staat und zu wenig von sich selbst? Schreiben Sie uns gern an Finanzen-Premium@faz.de.
Auf unsere Frage der vergangenen Woche nach den Berliner Plänen, ihren Profiteuren und dem Umgang mit hohen Mieten meldeten sich zahlreiche Leser zu Wort. Die Mehrheit hält die Vergesellschaftung für falsch. Kaum einer sieht darin einen Weg zu neuem Wohnraum, die DDR dient vielen als Mahnung. Einigkeit herrscht jedoch darüber, dass bezahlbares Wohnen vor allem für jene fehlt, die für das Gemeinwesen unverzichtbar sind. Die auf 16 Milliarden Euro gedeckelte Entschädigung hält Reinhard R. aus Wiesbaden für verfehlt. Eine Milliarde solle stattdessen an jene gehen, die beweisen, dass sie Wohnungen ohne Subventionen günstiger errichten können. Dagmar F. sieht im Erbbaurecht und in der Förderung gemeinnütziger Genossenschaften ein bislang vernachlässigtes Mittel, mit dem sich
Kosten senken lassen. Frederik A. lenkt den Blick auf die Einkommen: In Berlin seien die Löhne niedriger, während Mieten und Restaurantpreise sich anderen Großstädten angeglichen hätten. Auslaufende Bindungen im sozialen Wohnungsbau seien ein weiterer Faktor. Friedrich B. aus Frankfurt hält es nicht für verwunderlich, dass Menschen andere Wege suchen. Polizistinnen und Krankenpfleger könnten sich Mietwohnungen kaum noch leisten, während ausländische Investoren Luxusimmobilien als Geldanlage erwerben. Ralph H., selbst Vermieter mit niedrigem Mietzins, beobachtet einen deutlichen Rückgang der Wohnungswechsel. Das sei für ihn angenehm, volkswirtschaftlich aber fatal. Das Gesamtbild ist eindeutig: Gefragt ist nicht die Verteilung des Bestands, sondern dessen Vermehrung.
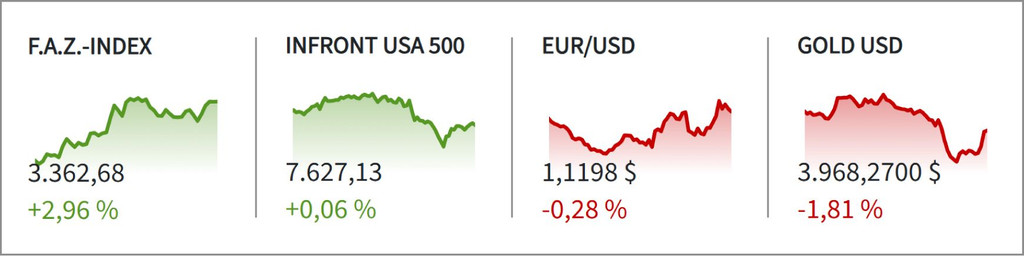
„EZB und Fed hielten die Zügel vergangene Woche still. Die Kurse deutscher Aktien legten in der Folge zu, in den USA trat der Markt vor den Midterm-Wahlen auf der Stelle. Besonders die Kurse der Index-Schwergewichte aus dem Silicon Valley gaben nach, was den Markt belastete.“
Jakob Krembzow, Redakteur in der Wirtschaft.
F.A.Z.-Musterstrategien
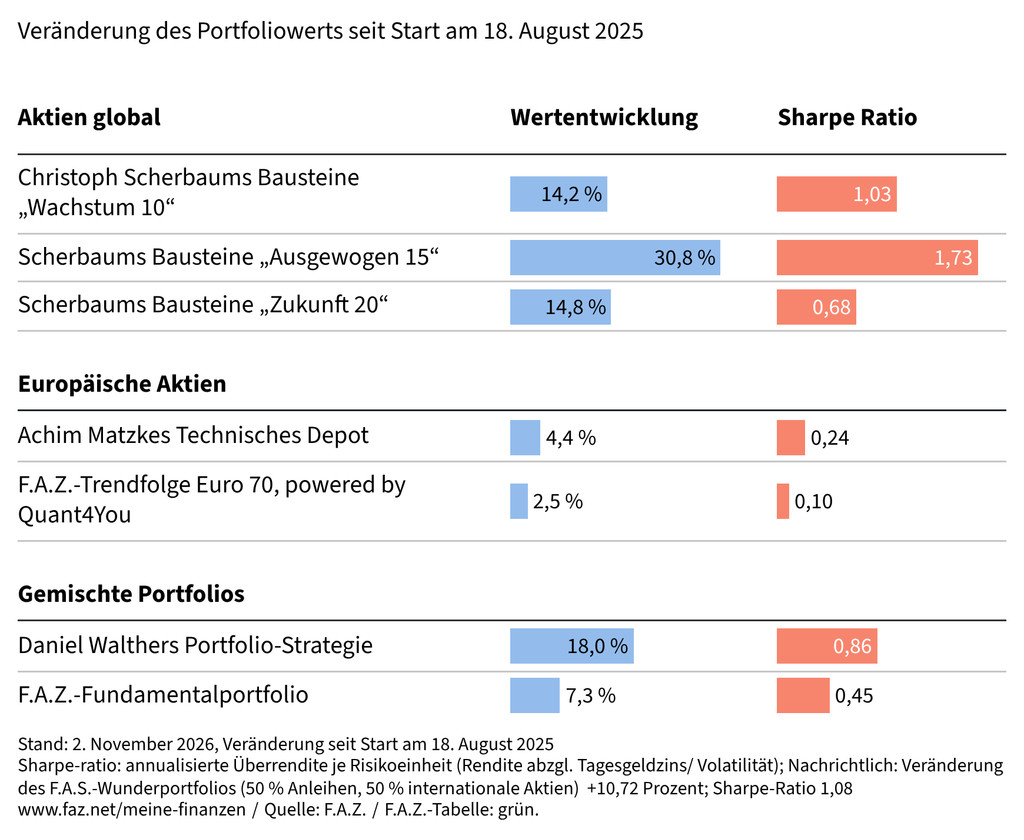
„Das Technische Depot von Achim Matzke und das vom Quant4You-Algorithmus gesteuerte Trendfolgeportfolio sind die Gewinner der Woche. Der Fokus auf europäische Aktien erbrachte über die Woche mehr Wertsteigerung als eine globale Ausrichtung mit höherem Anteil an Technologie-Werten, die viele Portfolios nach unten zog.“
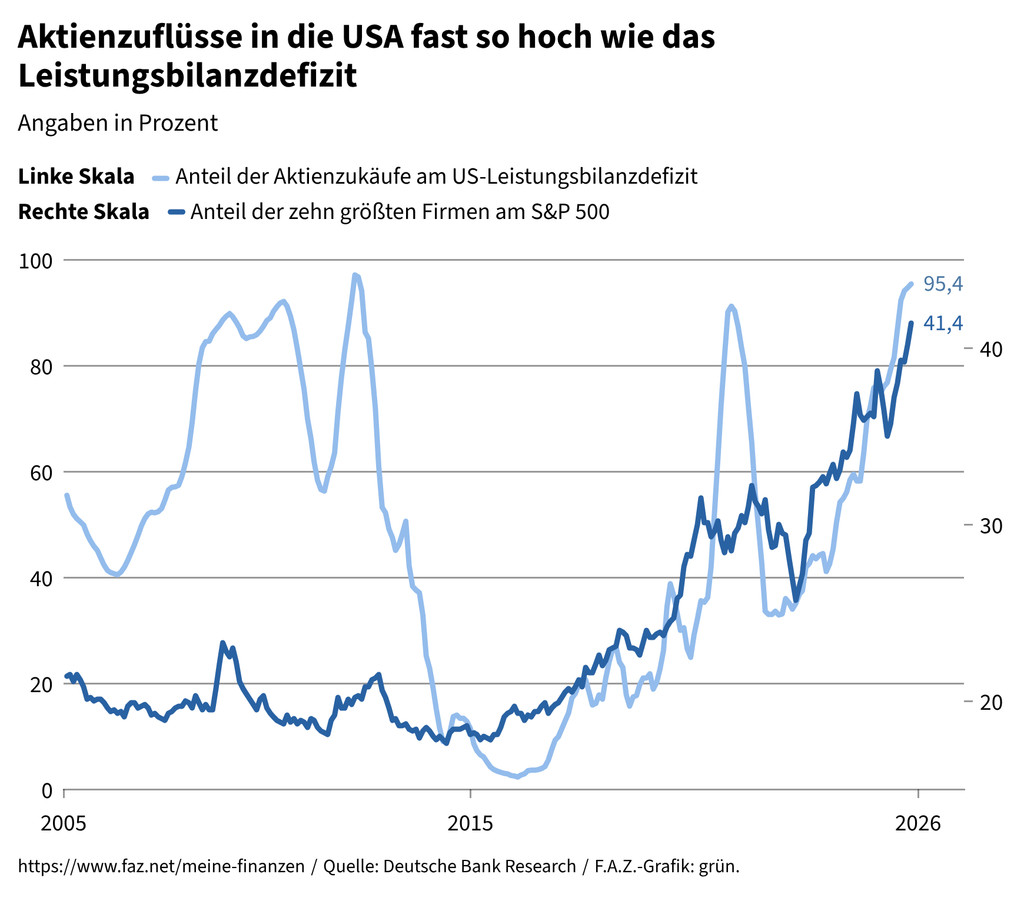
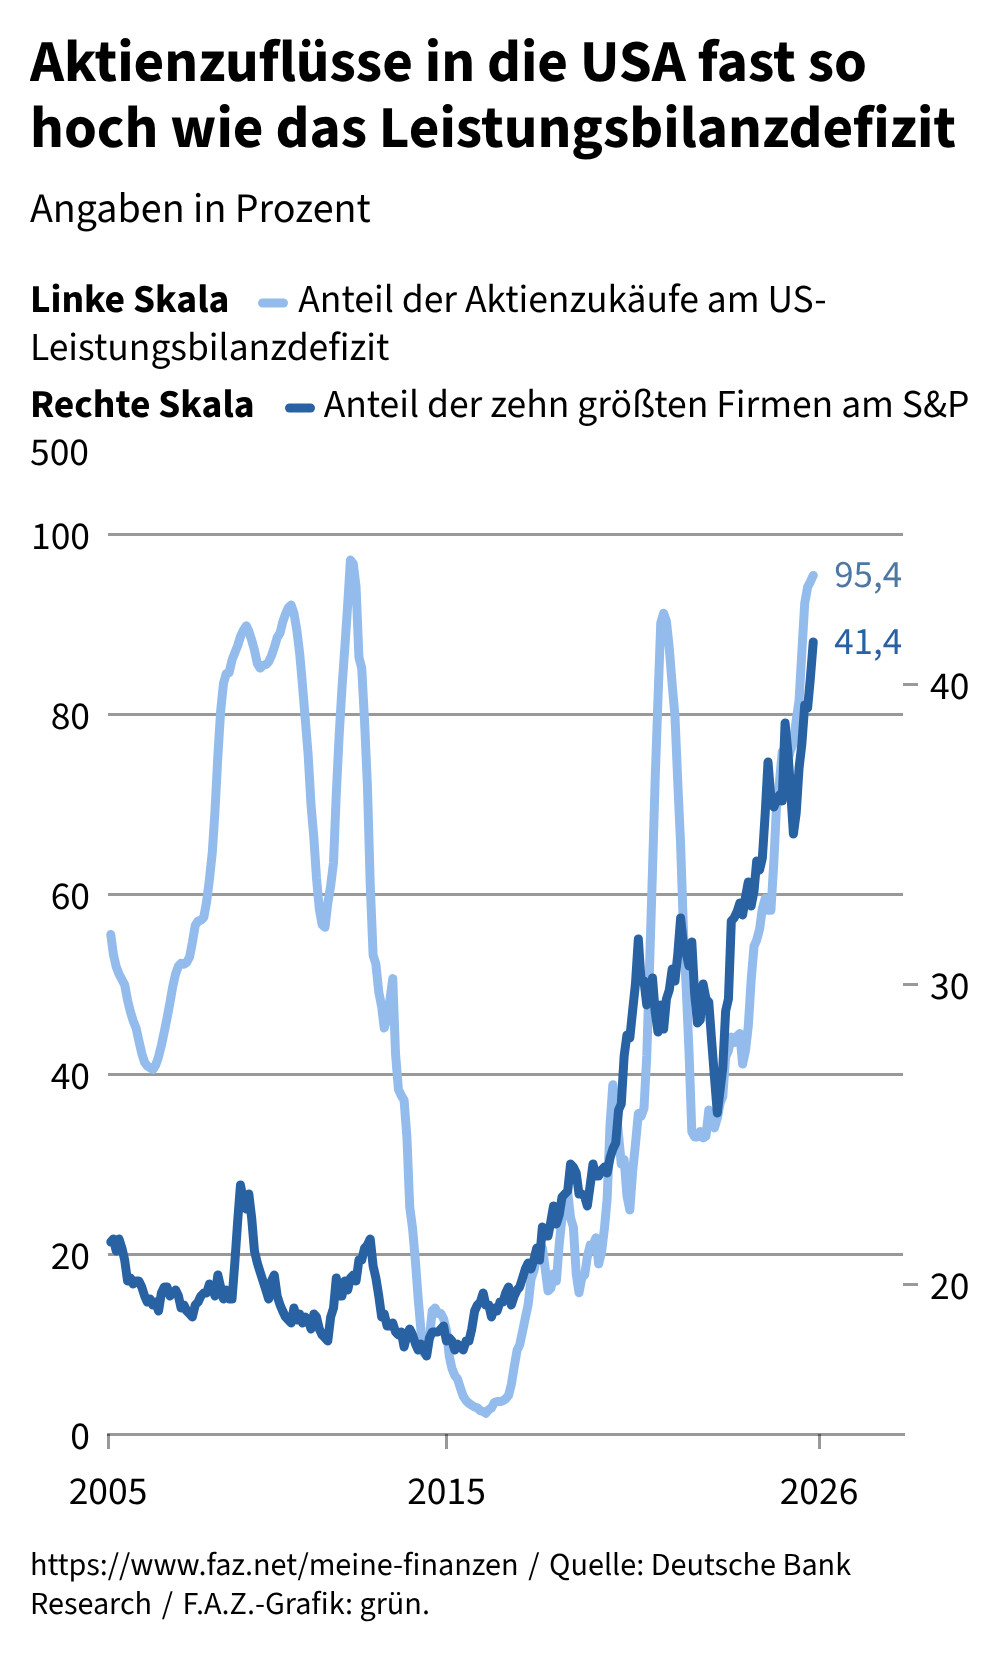
Der Internationale Währungsfonds schätzt das Defizit der amerikanischen Leistungsbilanz für 2026 auf 1,3 Billionen Dollar oder 3,9 Prozent der jährlichen Wirtschaftsleistung. Diesem Defizit aus Handel, Dienstleistungen, Einkommen und Übertragungen steht ein Überschuss der Kapitalbilanz in gleicher Höhe gegenüber. Dass er im Wesentlichen aus Zuflüssen in den amerikanischen Aktienmarkt besteht, gab es auch in den turbulenten Jahren der Finanzkrise und früheren Episoden davor. George Saravelos, Leiter der Devisenmarktforschung der Deutschen Bank, stellt aber heraus, dass die Konzentration des US-Aktienmarktes um seine größten Firmen, fast alle aus der Technologiebranche, heute deutlich höher ist als je zuvor. Entsprechend stark hänge auch der Wert des Dollars mittlerweile an der
Börsenbewertung der amerikanischen Techgiganten. (jzow.)
Kryptobörse Binance: Mehr als sechs Milliarden Dollar sind nach dem Hacker-Angriff weg. Picture Alliance
Was der Binance-Hack lehrt
Von Martin Hock
Die Blockchain gilt als nicht zu hacken. Auch beim Angriff auf Binance waren die Schwachpunkte Schnittstellen zu anderer Technik – und zu Menschen. Wer in Krypto investiert, muss selbst auf Sicherheit achten.
Kunden der weltgrößten Kryptobörse Binance haben in der Vorwoche durch einen Hackerangriff Kryptowerte im Wert von rund 6,3 Milliarden Dollar verloren. Es ist der bislang größte Diebstahl dieser Art, beim Angriff auf die Börse Bybit im Februar 2025 erbeuteten die Täter rund 1,5 Milliarden Dollar. Indes stellen solch wiederholte Angriffe nicht die Sicherheit der Blockchain-Technik infrage. Die Täter verschafften sich auf andere Weise Zugriff.
Wie eine Kryptoüberweisung funktioniert
Eine Blockchain funktioniert wie ein öffentliches Kassenbuch, in dem jede Überweisung festgehalten wird und das jeder lesen, aber nichts ändern kann. Wer auf einer Blockchain Coins verwahrt, hat dafür ein Schlüsselpaar: einen öffentlichen Schlüssel, vergleichbar mit einer Kontonummer, und einen privaten Schlüssel, sozusagen als Unterschrift.
Damit werden Überweisungen signiert. Geschieht dies korrekt, werden Überweisungen automatisch und endgültig ausgeführt. Die Blockchain prüft nur, ob die Signatur mathematisch zum Schlüssel passt.
Die meisten Kryptowerte werden an Börsen verwahrt. Damit diese Auszahlungen rund um die Uhr und in Sekundenschnelle abwickeln kann, arbeitet sie mit zwei Arten von Depots (Wallets). Die größte Menge liegt ohne ständige Verbindung zum Internet sehr sicher in „Cold Wallets“. Ein kleiner Teil in „Hot Wallets“ mit ständiger Internetverbindung, die damit leichter angreifbar sind.
Werden Kryptoguthaben ausgezahlt, leitet ein automatischer Dienst die Transaktion an ein Signiersystem weiter. Eine Richtlinienprüfung entscheidet, ob die Auszahlung zulässig ist, etwa anhand von Tageslimits, Beträgen oder Zieladressen. Erst dann wird die Transaktion signiert und geht ins Netzwerk. Das System beurteilt aber nicht, ob ein Auftrag sinnvoll ist. Üblicherweise macht das eine vorgeschaltete Prüfinstanz. Dort setzte der Angriff auf Binance an.
Eingriff ins Signiersystem
Einfallstor war unter anderem ein kompromittierter Laptop eines Software-Ingenieurs von Binance. Von dort aus erreichten die Angreifer einen internen Dienst, der Auszahlungsanfragen an das Signiersystem schicken konnte.
Der Angriff erfolgte zunächst auf Ethereum-Wallets. Dabei machten sich die Hacker eine Neuerung aus dem Jahr 2025 zunutze, mithilfe derer Wallets Unterprogramme („Smart Contracts“) ausführen können, ähnlich einer Generalvollmacht. Die Angreifer stellten dann Transaktionsfreigaben aus, gleichsam Auszahlungsschecks. Zwar kontrolliert die Wallet, ob die laufende Nummer der Transaktionsfreigabe in der Reihenfolge passt, doch hatten die Angreifer für diesen Fall etwa 50 Nummern bereit. Für andere Blockchains genügte es dann, einfache Auszahlungsaufträge zu schicken, weil hier eine gültige Signatur des Signiersystems ausreichte.
Laut Richard Teng, dem Ko-Chef von Binance, handelte es sich aber um einen mehrstufigen Angriff, sodass es außer dem kompromittierten Laptop andere Schwachstellen gegeben haben müsste. Mehr Aufschluss sollte ein angekündigter Bericht bringen. Binance hat nach eigenen Angaben 95 Prozent der Verluste schon ersetzt. Kunden zogen dennoch nach Wiederaufnahme des Handels netto rund 3,6 Milliarden Dollar ab – etwa zwei Prozent der Einlagen.
Das Auszahlungssystem ist bei Kryptohackern ein beliebter Angriffspunkt. Börsen können dem begegnen, indem sie Sicherheitsmaßnahmen ergreifen, etwa die Trennung von Signierstellen nach Netzwerk und Wallet-Typ, die Begrenzung der Abflüsse, komplexe Zustimmungsprozesse für große Auszahlungen oder einen geringen Bestand in ihren „Hot Wallets“. Das ist aber für Kunden schwer zu überprüfen.
Eigenverwahrung als Alternative
Eine Option ist die Eigenverwahrung, etwa in Hot Wallets wie Metamask oder Enkrypt. Sie verlagern das Risiko aber auf den Nutzer. Beliebt sind Phishingmails, die Wiederherstellungsphrasen abfragen, mit denen Wallets rekonstruiert werden können. Nutzer müssen auch besser darauf achten, was sie tun. Ein Einfallstor sind unbegrenzte Betragsfreigaben, die für Tauschbörsen erteilt werden. Jede Hot Wallet ist zudem grundsätzlich über das Internet angreifbar.
Eine weitere Option sind Cold Wallets, meist Hardware, auf der die Schlüssel gespeichert sind. Transaktionen werden darauf signiert und verlassen nur so das Gerät. Angreifer brauchen daher physischen Zugriff. Die Nachteile sind, dass bei Verlust der Wiederherstellungsphrase oder Zerstörung des Geräts das Geld unwiederbringlich weg ist. Es ist, als ob der heimische Tresor im Meer versinkt oder niemand mehr die Kombination kennt. Auch darf das Gerät nicht leichtsinnig gehandhabt werden. Zudem sind Cold Wallets schlicht unkomfortabel. Sie eignen sich vor allem für die dauerhafte Verwahrung und sind von rund 50 Euro an erhältlich.
Der Binance-Hack zeigt keine Schwäche der Blockchain, sondern der Schnittstellen zu Menschen und anderen Systemen. Technisch funktioniert die Kryptotechnik bisher gut. Doch wer Kryptowerte besitzt, hat weiter höherer Risiken als im traditionellen Finanzsystem: Er muss entweder einer Börse vertrauen oder sich selbst. Service gibt es wenig, und auch Schadenersatz ist vorwiegend freiwilliger Natur.
Nachranganleihen von Industrieunternehmen sind weniger volatil und risikoärmer als solche von Banken. Trotzdem bringen sie vergleichbare Renditen von gegenwärtig mehr als sechs Prozent.
von Michael Hess
Nach den jüngst deutlich gestiegenen Renditen hat sich das Ertragspotential von Nachranganleihen von Industrieunternehmen deutlich verbessert. Selbst ohne aktives Management würde ein Investmentfonds über die kommenden zwölf Monate eine Rendite von mehr als sechs Prozent erzielen, sofern die Renditen unverändert bleiben. Selbst bei einem weiteren Zinsanstieg um 50 Basispunkte läge die Rendite noch bei etwa 4,5 Prozent. In unserem Basisszenario erwarten wir eine Gesamtrendite von mehr als acht Prozent.
Auch Corporate Hybrids genannt, haben die Anleihen normalerweise eine lange, gegebenenfalls endlose Laufzeit bis zur Endfälligkeit und beinhalten eine Kündigungsoption. Im Rang stehen sie hinter erstrangigen Anleihen und somit zwischen Fremd- und Eigenkapital.
Der Markt ist in den vergangenen Jahren breiter und reifer geworden, und Anleger verstehen ihn besser. Sie differenzieren heute deutlich stärker zwischen verschiedenen Anleihenstrukturen und erkennen, wann Emittenten starke ökonomische oder ratingbezogene Anreize haben, Anleihen zum ersten möglichen Kündigungstermin zurückzuzahlen. Dadurch hat die undifferenzierte Nervosität von Anlegern hinsichtlich Verlängerungsrisiken, Kuponaussetzungen und Nachrangigkeit deutlich gegenüber früheren Marktturbulenzen abgenommen.
Gleichzeitig haben ein wachsendes Emittentenuniversum, eine breitere Investorenbasis und ein sehr aktiver Primärmarkt die Bedeutung der Anlageklasse für institutionelle Portfolios erhöht. Das hat zu einer strukturell stärkeren Nachfrage geführt.
Die Nachfrage ist außergewöhnlich stark
Das stark wachsende Emissionsvolumen europäischer Werte spricht ebenfalls für diese Anleihen. Seit Jahresbeginn beträgt es schon rund 50 Milliarden Euro – fast doppelt so viel wie zum gleichen Zeitpunkt des Vorjahres. Zugleich bleibt die Nachfrage außergewöhnlich stark: Neuemissionen sind typischerweise rund fünffach überzeichnet, gegenüber einer nur etwa zwei- bis dreifachen Überzeichnung erstrangiger Unternehmensanleihen. Das erhöhte Angebot wird somit von vielen unterschiedlichen Käufergruppen mit einer großen Nachfrage aufgenommen, anstatt zu einem Überangebotsdruck zu führen.
Auch die Relative-Value-Dynamik spricht für die Corporate Hybrids: Nachranganleihen von Industrieunternehmen bieten mittlerweile Renditen, die weitgehend auf dem Niveau von Banken begebener Nachranganleihen (AT1-Anleihen) liegen. Sie haben jedoch historisch eine geringere Volatilität und strukturell niedrigere Risiken. Während Bank-Hybridanleihen in der Corona-Krise einen maximalen Kursverlust von minus 27,8 Prozent verzeichneten, waren es bei Corporate Hybrids nur minus 15,1 Prozent.
Dabei haben diese Banken eine ähnliche Bonität wie die Industrieunternehmen. Wir erwarten daher, dass sich Corporate Hybrids besser entwickeln als AT1-Anleihen, deren Bewertung nach einer starken Entwicklung in der ersten Jahreshälfte ungeachtet der jüngsten Schwäche weiterhin etwas zu hoch erscheint.
Auch gegenüber Hochzinsanleihen sind Corporate Hybrids die bessere Wahl: Deren Ausfallraten lagen in Stressphasen an den Finanzmärkten bei mehr als zwölf Prozent. Die Emittenten von Corporate Hybrids hatten aufgrund des soliden Investment-Grade-Ratings keine Ausfälle zu verzeichnen.
Um Ausfallrisiken sowie Kurs- und Liquiditätsrisiken zu minimieren, ist aber ein aktiver Managementansatz notwendig. Deshalb sollten Anleger in diesem Fall ETF meiden. Auch Einzelinvestments sind aus den genannten Gründen nur Profis zu empfehlen, zumal diese Anleihen in der Regel eine Mindestanlage von 100.000 Euro erfordern und deshalb eine ausreichende Diversifikation nur mit großen Vermögen möglich ist.
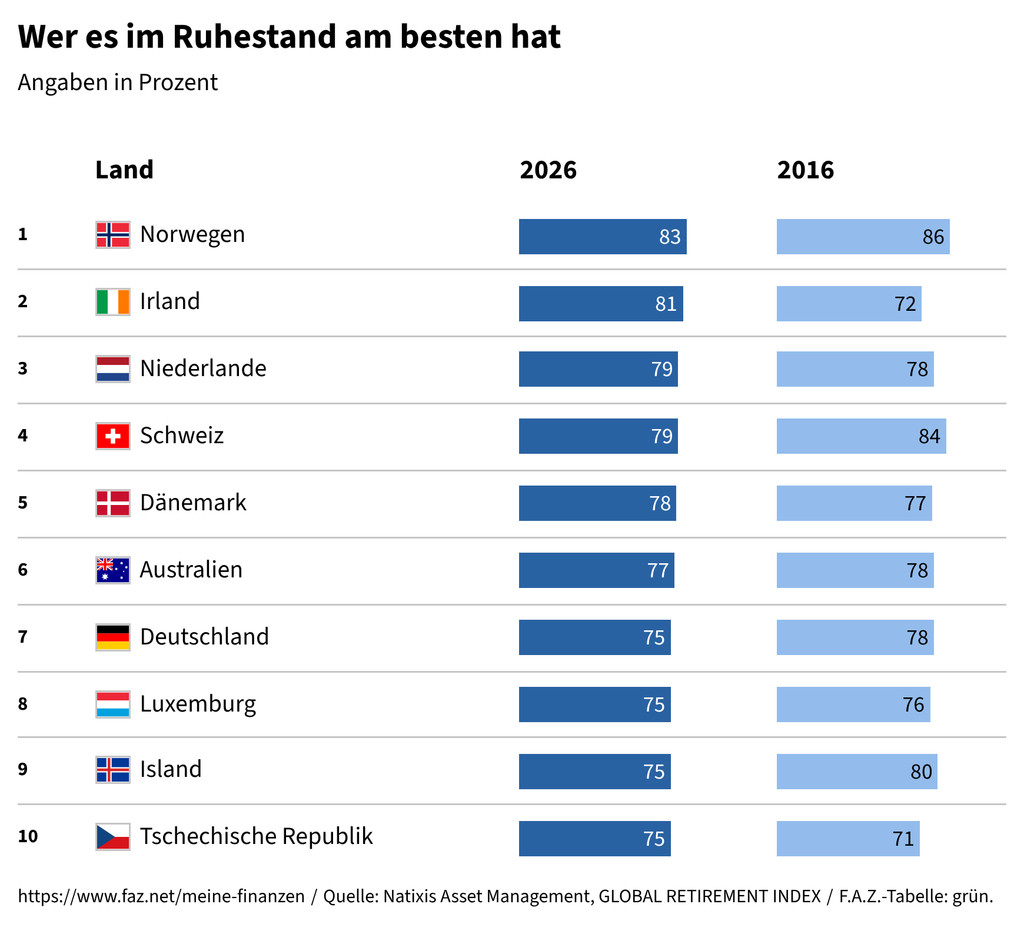
Der Global Retirement Index des Vermögensverwalters Natixis zeigt, dass Deutschland im internationalen Vergleich weiter zu den besten Ländern für den Ruhestand zählt, nämlich auf Rang sieben. Das liegt vor allem an der Lebensqualität, während Deutschland bei den Finanzen im Ruhestand nur Platz 23 erreicht. Laut Befragung wachsen international überall jedoch die Sorgen: 43 Prozent glauben gar, es brauche für finanzielle Sicherheit im Alter ein Wunder. Analysten von Goldman Sachs sehen die Ursache solcher Sorgen eher in einer grundlegend pessimistischeren Sicht auf den Zustand der Welt. Wirtschaftliche Faktoren allein erklärten diese Stimmung nicht.
Private Markets werden durch den reformierten ELTIF und neue Fondsstrukturen für Privatanleger zugänglicher, ersetzen aber keine Orientierung. Entscheidend ist, ob langfristige Ertragsperspektiven eine geringere Liquidität rechtfertigen, denn Diversifikation bedeutet nicht automatisch weniger Risiko. Die Auswahl der Manager macht dabei den Unterschied: Laut Boston Consulting Group beträgt der Renditeabstand zwischen Fonds des obersten und des untersten Quartils rund 13 Prozentpunkte. Dachfonds können Anlegern Streuung über Manager, Regionen und Investitionsjahre ermöglichen. Ausgangspunkt bleibt ein breit gestreutes, liquides Kernportfolio, zu dem Private Markets als zusätzlicher Baustein hinzukommen.
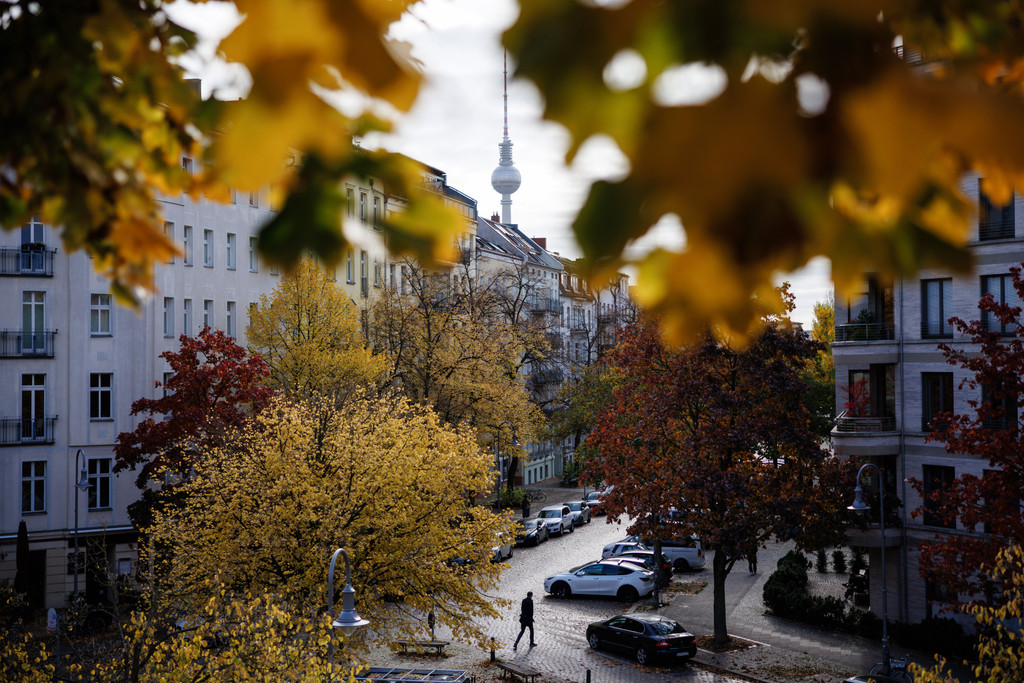
Die Enteignungsdebatte verunsichert den Berliner Immobilienmarkt, eröffnet nach Ansicht von Christiane von Hardenberg aber auch Chancen für Käufer. Belege für eine Kapitalflucht gibt es bisher nicht, Eigentumswohnungen verteuerten sich im ersten Halbjahr laut Gutachterausschuss um ein Prozent. Der Rückgang bei Mietwohnhäusern und Gewerbeimmobilien dürfte eher auf die um rund einen Prozentpunkt gestiegenen Bauzinsen zurückgehen. Zudem hat laut Ifo-Institut der Mietendeckel Kaufen im Verhältnis zum Mieten günstiger gemacht. Wer langfristig bleiben will und genügend Eigenkapital hat, findet derzeit vermutlich mehr Möglichkeiten.
Sanierte Altbauten im Berliner Prenzlauer Berg: Politische Unsicherheit und hohe Finanzierungskosten verschaffen Käufern derzeit mehr Auswahl und Verhandlungsspielraum. EPA
Wer eine Immobilie verschenkt und sich einen Nießbrauch vorbehält, muss nach einem Urteil des Bundesfinanzhofs schnell handeln. Endet der Nießbrauch ohne Entschädigung, gilt das als Schenkung an die Kinder. Zahlen die Kinder eine Entschädigung, müssen die Eltern diese künftig als Einkommen versteuern, sofern die Immobilie vermietet ist. Nach einem Schreiben der Finanzverwaltung gilt die günstigere Praxis weiter für Ablösungen, die bis zur Veröffentlichung des Urteils im Bundessteuerblatt vereinbart werden. Wer eine entgeltliche Ablösung plant, sollte unverzüglich prüfen, ob er noch rechtzeitig abschließen kann.
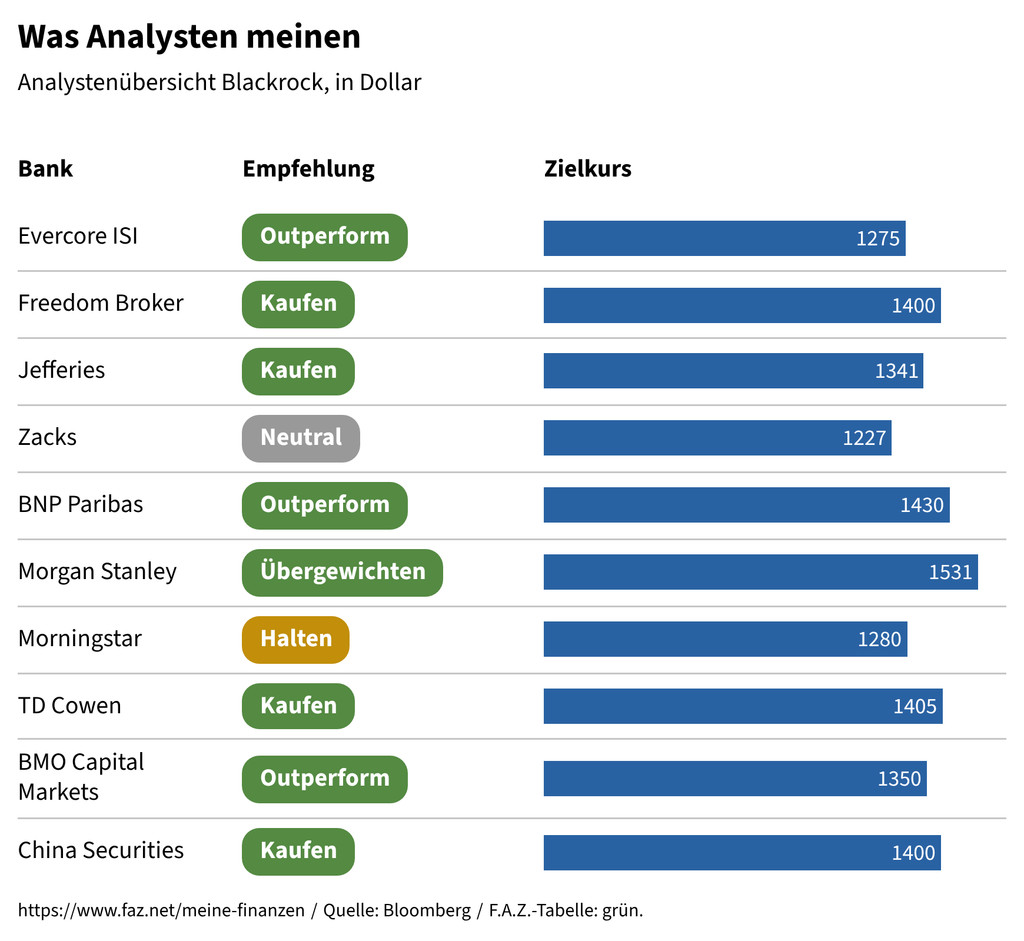
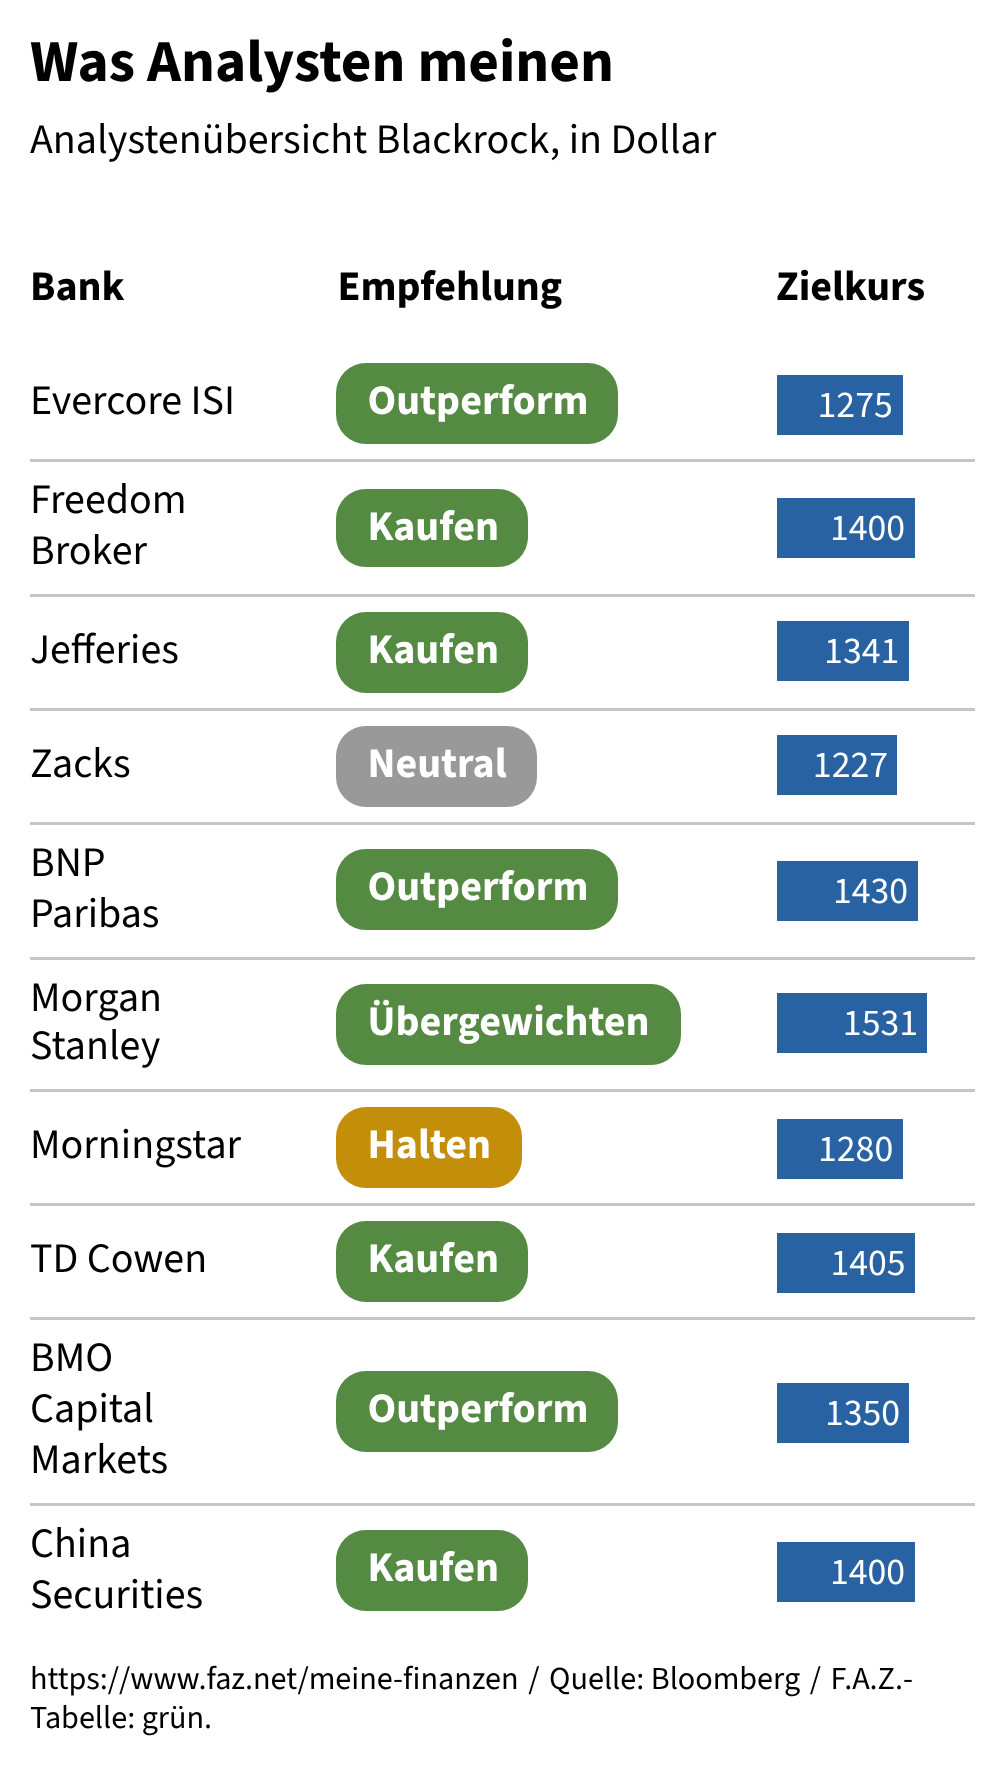
Blackrock hat im dritten Quartal die durchschnittlichen Gewinnschätzungen deutlich übertroffen. Die langfristigen Mittelzuflüsse lagen mit 175 Milliarden Dollar über den Erwartungen, der Großteil davon entfiel auf ETF. Konzernchef Larry Fink sieht Blackrock als Gewinner des KI-Booms und der damit verbundenen Finanzierung von Rechenzentren. Zahlreiche Analysten haben ihre Kursziele angehoben, Morgan Stanley nennt 1531 Dollar. Offen bleibt, ob Blackrock die hohen Erwartungen auch bei weniger Rückenwind von den Kapitalmärkten erfüllen kann.
Amerikanische Rüstungsaktien stehen laut technischer Analyse vor einer Trendwende. Nach teils starken Verlusten bis Anfang Oktober zieht der Dow Jones Defense Index nach einem großen Auftrag für Lockheed Martin wieder an. Für weiteren Anstieg sprechen eine abgeschlossene ABC-Korrektur der Elliot Waves, die Rückkehr über die Unterstützung bei 750 Punkten und ein frisches MACD-Signal. Erwartet werden Kurse bis zu den historischen Bestmarken von rund 960 Punkten. Ein Rückfall unter das Jahrestief würde diese Prognose aber hinfällig machen.
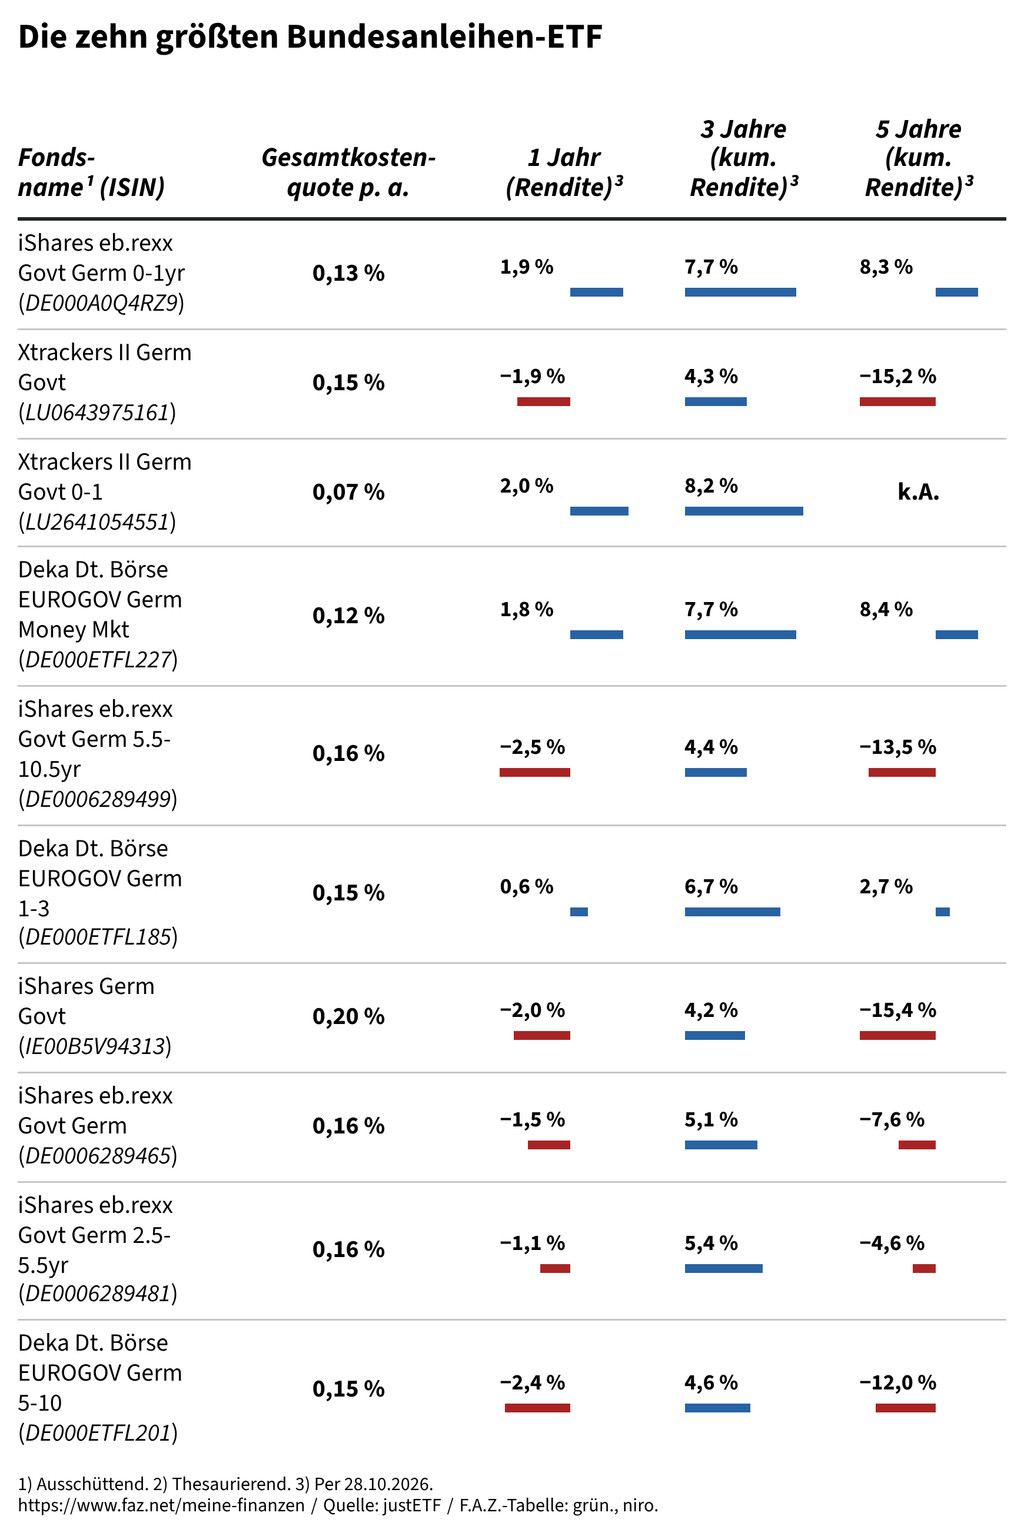
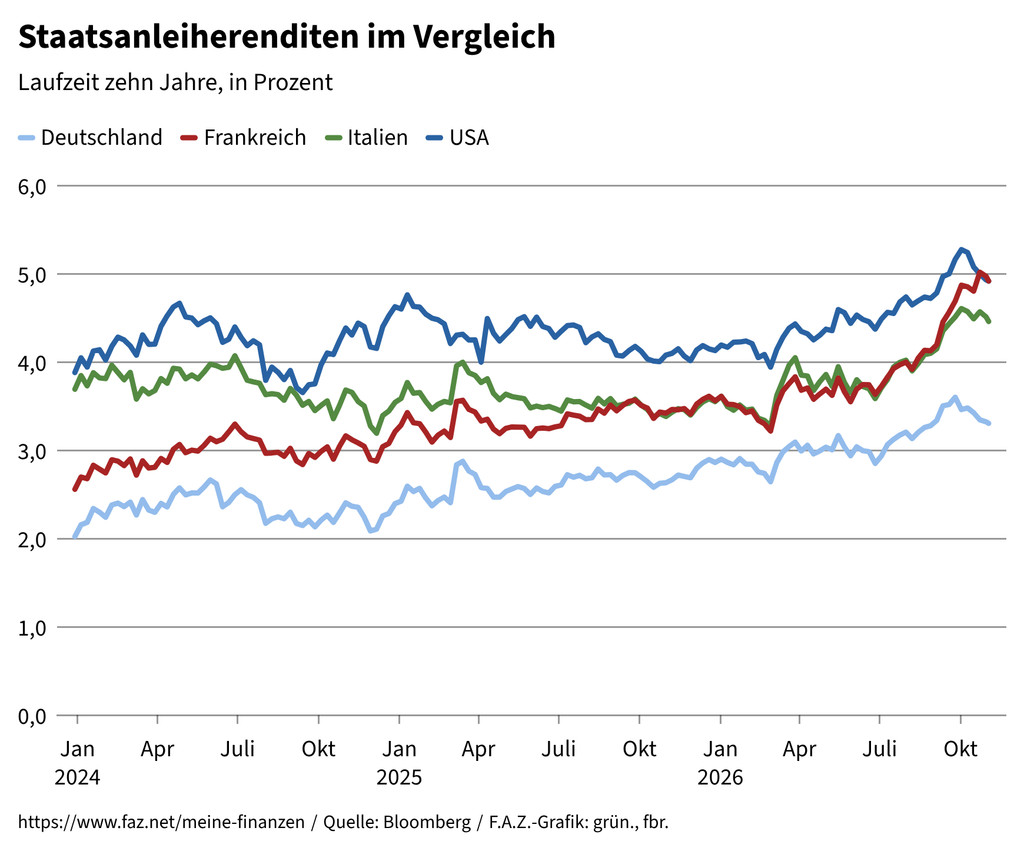
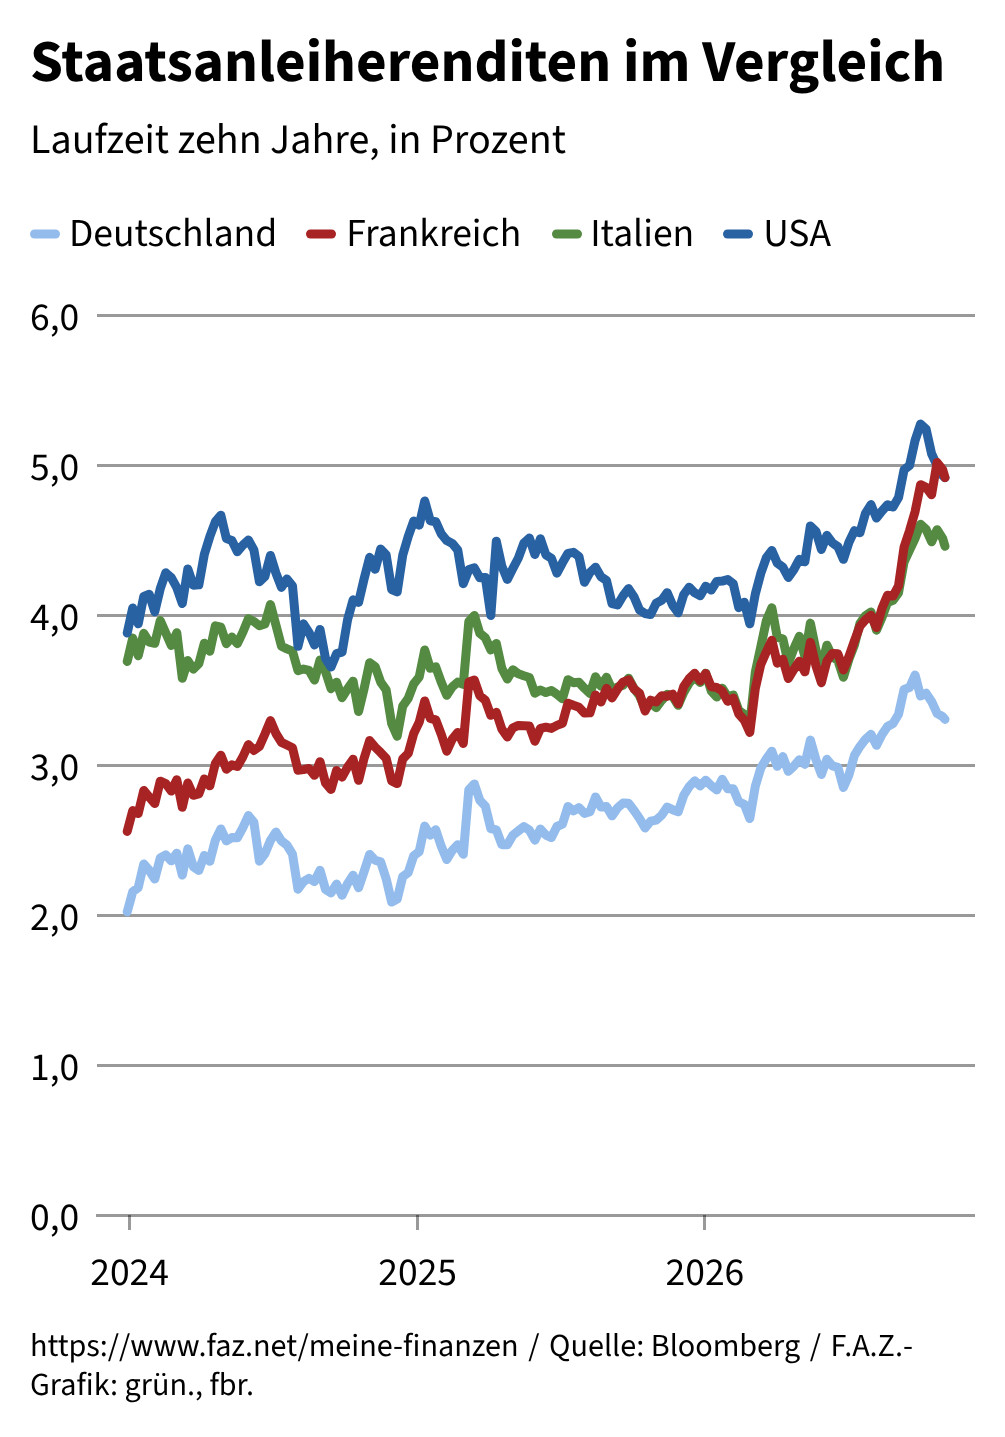
Bundesanleihen werden wieder zu einer attraktiven Alternative zu Tages- und Festgeld, weil der Staat wieder Zinsen zahlt. Die Rendite zweijähriger Papiere stieg von zwei auf mehr als drei Prozent. Anleihen aus Frankreich, Italien und Spanien rentieren höher, doch Mathias Beil von der Sutor Bank warnt, wer sie kaufe, wette auf die Stabilität der Finanzen der Länder. Anleger können Bundesanleihen an der Börse oder über ETF erwerben. Für Neueinsteiger empfiehlt Fitzner einen breiten Index mit allen Laufzeiten, da langlaufende ETF stark schwanken.
Analysten sehen an der Börse London günstige Bewertungen und hohes Kurspotential, obwohl der FTSE-100-Index nur zwei Prozent unter seinem Allzeithoch liegt. Seit Jahresbeginn hat er um rund acht Prozent zugelegt, getrieben vor allem von den Kursen der Energiekonzerne, die vom Ölpreisanstieg infolge des Irankriegs profitieren. Laut UBS sind die Bewertungen in Großbritannien die attraktivsten innerhalb der G 10, Finanzwerte werden mit dem größten Abschlag seit dreißig Jahren gehandelt. Goldman Sachs verweist zudem auf Diversifizierung gegenüber dem starken KI-Engagement anderer Märkte. Der geringe Techanteil könnte somit einen Einstieg trotz Rekordnähe lohnend machen.
Frankreichs politische Probleme belasten zunehmend die Wirtschaft und die Finanzmärkte. Der Leitindex CAC 40 liegt seit Jahresanfang im Minus. Der Risikoaufschlag französischer Staatsanleihen gegenüber Bundesanleihen hat sich seit der ersten Augusthälfte verdoppelt. Anleger berücksichtigen politische und fiskalische Risiken unabhängig von der tatsächlichen Frankreich-Exposition der Konzerne, beklagt Vinci-Chef Pierre Anjolras. Hauptleidtragende sind Bankaktien mit Kursverlusten von knapp 20 Prozent in den vergangenen drei Monaten. Selbst solide Quartalszahlen der BNP Paribas änderten daran nichts.
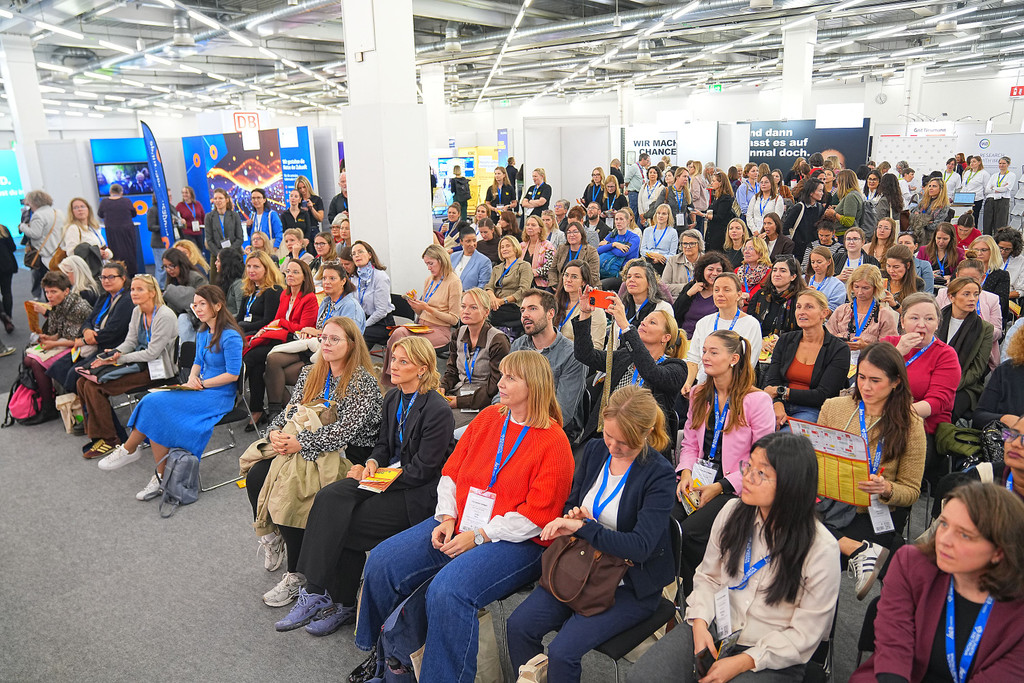
Weniger als zehn Prozent der Fondsmanager in Deutschland sind Frauen, sagt Kristina Bambach, Portfoliomanagerin beim Vermögensverwalter Eyb & Wallwitz, auf der Messe Her Career in München. Schon bei den Bewerbungen seien Frauen deutlich seltener vertreten als Männer. Dabei locken ein Einstiegsgehalt von 60.000 bis 80.000 Euro inklusive Bonus und sehr gute Perspektiven. Bambach fordert deshalb eine Frauenquote in der Branche. Frauen sollten sich zudem in Finanzfragen mehr zutrauen, denn ein ETF auf den MSCI World allein reiche nicht aus.
• In den USA finden Midterm-Wahlen zum Kongress und Gouverneurswahlen in vielen Bundesstaaten statt. Kalifornien hält zudem ein Referendum über eine einmalige Abgabe für Milliardäre ab.
Donnerstag, 5. November
• Das Statistische Bundesamt gibt Auftragseingang und Umsatz des verarbeitenden Gewerbes im September bekannt.
• In Frankreich rufen die Gewerkschaften zum Generalstreik auf.
• Die Bank of England entscheidet über ihre weitere Zinspolitik.
Montag, 9. November
• In der Türkei beginnt die Klimakonferenz der Vereinten Nationen.
Auf FAZ.NET informieren wir Sie nicht nur über die aktuelle Nachrichtenlage, klären über Hintergründe auf und geben Tipps zu aktuellen Themen. Wir bieten Ihnen auch eine Vielzahl von Finanz-Tools, die bei wichtigen Entscheidungen hilfreich sein können.





 von Michael Hess